Sem pagar quem promete milagre: o passo a passo legal para limpar o nome — negociando direto, cortando o que já prescreveu, contestando o que é indevido — e o plano para o crédito voltar nos meses seguintes. Montado num fim de semana, executado por você.
acesso imediato por e-mail · pix ou cartão · 7 dias de garantia
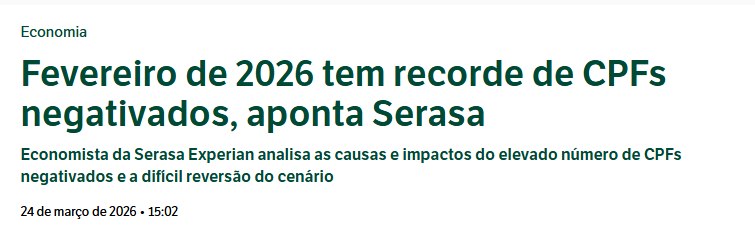
reprodução · matéria completa em diariodocomercio.com.br ↗
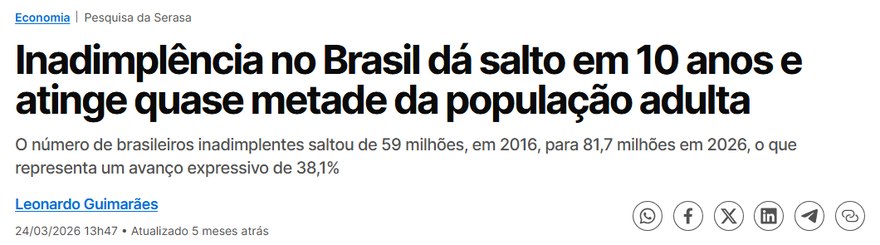
reprodução · matéria completa em infomoney.com.br ↗
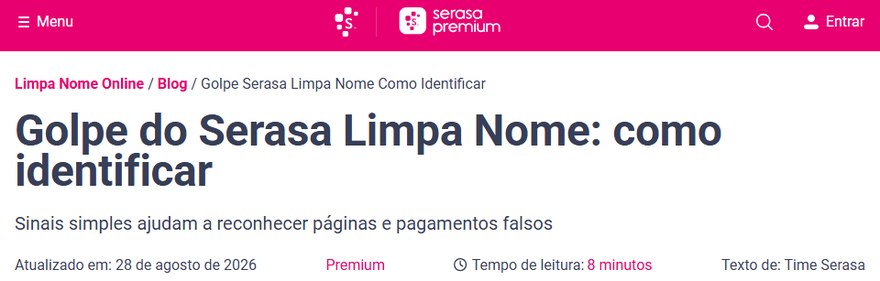
reprodução · alerta completo em serasa.com.br ↗
Reproduções parciais, citadas com fonte e link — clique em qualquer uma para ler a matéria original.
Todo nome que sai do Serasa sai por um de quatro caminhos: pagamento, acordo, prescrição ou contestação. O guia ensina os quatro — na ordem certa, com a lei do seu lado, sem atravessador cobrando pelo que você mesmo faz.
A própria Serasa emitiu alerta público sobre as fraudes que usam o nome dela[3]. O roteiro é sempre o mesmo:
Prometem desconto impossível ou "remoção do nome" imediata
Criam urgência: "só hoje", "última chance", "vaga limitada"
Cobram taxa adiantada — "administrativa", "análise de crédito"
Somem com o dinheiro. E agora têm também os seus dados
O artigo 43 do Código de Defesa do Consumidor limita a negativação a cinco anos — passado o prazo, manter o registro é ilegal[5]. Tem gente pagando "serviço de limpeza" de dívida que já não podia estar no cadastro. E tem gente pagando a própria dívida sem saber que o relógio já tinha corrido a favor dela.
CDC · art. 43, §1º e §5ºA Lei do Superendividamento criou a repactuação judicial: o juiz convoca todos os seus credores para uma audiência e você apresenta um plano de até 5 anos, preservando um mínimo para viver[6]. Não é perdão de dívida — é reorganização forçada, com a lei do seu lado.
Lei 14.181/2021O Registrato, do Banco Central, mostra todo empréstimo e financiamento no seu nome, em todos os bancos — de graça, no site oficial. Quase ninguém conhece. É o primeiro passo do guia, porque ninguém negocia bem o que não mediu.
Banco Central · RegistratoSábado e domingo bastam para os três primeiros — que é onde a maioria descobre quanto do problema resolve sozinha, sem gastar um real de honorário.
A lista completa e real de tudo que está no seu CPF — os 4 birôs de crédito + Registrato do Banco Central.
Cada dívida com um destino definido. O capítulo que evita pagar o que você não devia.
Os acordos que não precisam de advogado — direto com o credor, sem honorário no meio.
As 4 ações reais — incluindo a repactuação da Lei 14.181 — com custo e prazo de cada uma.
O capítulo mais importante do guia: as frases que denunciam a fraude na primeira ligação, e como verificar a inscrição de um advogado antes de assinar qualquer coisa.
Cartão garantido, Cadastro Positivo e o score subindo pelos motivos certos, na sequência certa.
Como o gerente é avaliado — e como usar isso a seu favor para o crédito voltar.
Por 67 reais? O que custa 67 reais resolve alguma coisa?
Inverta a conta. O erro mais barato que este guia evita é pagar uma única dívida que já prescreveu — quantas centenas de reais é isso? O erro mais caro é o golpe: mais da metade das vítimas perde acima de mil reais[4]. Você não está pagando por 24 páginas — está pagando pela ordem certa de fazer as coisas.
Isso tudo não está de graça na internet?
Está — espalhado em quinhentos lugares, misturado com propaganda de quem quer te vender acordo ruim. O que não está de graça é a sequência: o que fazer primeiro, o que checar antes de pagar, quando parar de negociar sozinho. Ordem errada aqui custa dinheiro de verdade.
Minha situação é grave demais. Devo para todo mundo.
Quanto mais credores, mais o método importa — e existe lei federal desenhada exatamente para isso. A repactuação por superendividamento junta todos os credores numa audiência só e sai com um plano de até 5 anos que preserva o seu mínimo para viver[6]. Você não precisa de milagre. Precisa saber que esse caminho existe e o que ele exige.
Não é melhor já contratar um advogado logo?
Nenhum advogado tira você do Serasa — quem inclui e quem retira o registro é o credor. O que um bom advogado faz é outra coisa: forçar a retirada quando a inclusão é irregular, revisar contrato abusivo, ou reorganizar tudo judicialmente. Pagar honorário para o que um telefonema seu resolvia é o desperdício mais comum de quem está negativado. O guia inclusive indica quando procurar a Defensoria Pública — que é de graça.
Como sei que isso aqui não é mais um golpe?
Pergunta certa — e o critério serve para qualquer compra, inclusive esta. Golpe promete resultado e esconde o método. Aqui é o contrário: o método está descrito nesta página, capítulo por capítulo, e nenhum resultado é prometido — porque prometer resultado nesse assunto é mentira por definição. Além disso: 7 dias de garantia incondicional, vendedor identificado com CPF no rodapé, e as fontes desta página têm link — pode conferir.
Eu não tenho tempo pra estudar isso.
O guia foi desenhado para um fim de semana: capítulos 1 a 3 num sábado — e ao fim deles você já sabe o tamanho real do problema. Compare com a alternativa: cada mês parado é juro correndo, score parado e crédito negado. O tempo já está passando; a questão é se ele passa a seu favor.
O guia principal é completo sem eles. Estes poupam digitação, não escondem conteúdo — e você adiciona (ou não) com um clique no checkout.
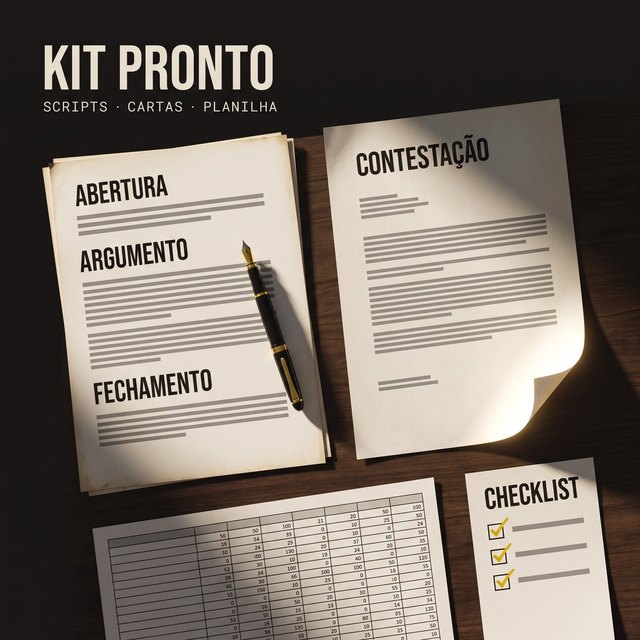
Scripts de negociação por telefone e chat, quatro modelos de carta, planilha que calcula o prazo de prescrição de cada dívida e checklist de verificação do advogado. 15 páginas.
+ R$ 19,90 no checkout
O que fazer depois que o nome limpa: calendário semana a semana, do mês 1 ao 12, para reconstruir crédito e relacionamento bancário. 8 páginas.
+ R$ 27,00 no checkoutpix ou cartão em até 12x · processado pela Cakto
Risco zero, na letra da lei. Abriu, leu, achou que não é para você: peça reembolso pelo e-mail de suporte em até 7 dias e o valor volta integral, sem pergunta. É o artigo 49 do CDC — vale aqui como em qualquer compra online séria.
Não — ninguém remove pelo outro, e quem promete isso está vendendo golpe. Quem inclui e retira o registro é o credor. O que este guia faz é te dar os caminhos legais que fazem o registro sair — pagamento, acordo, prescrição, contestação de cobrança indevida e, nos casos graves, a repactuação judicial — para você executar, sem pagar atravessador.
Não. É um guia em PDF de 24 páginas, direto, com checklist no fim de cada capítulo. Você lê e aplica. Sem login, sem plataforma, sem vídeo de 40 minutos para dizer o que cabe em dois parágrafos.
O guia cobre dívidas de consumo — banco, cartão, financiamento, loja, contas de serviço. Dívida tributária, pensão e obrigações judiciais seguem regras próprias e ficam fora do escopo, e o guia diz isso com clareza onde for relevante.
Dívida antiga é justamente onde mais aparece dinheiro perdido — para os dois lados. O capítulo 2 ensina a datar cada dívida e verificar o prazo de cinco anos do artigo 43 do CDC. O que passou do prazo não pode mais estar no cadastro; o que não passou tem estratégia própria de negociação.
Pode. A garantia é incondicional dentro dos 7 dias: você escreve para o e-mail de suporte, sem justificar, e o valor volta pelo mesmo meio de pagamento. Contamos com a sua boa-fé da mesma forma que você conta com a nossa.
Paulo Henrique Lopes Lemos, identificado com CPF no rodapé desta página e nos termos de uso — porque vendedor que se esconde é exatamente o tipo de sinal que o capítulo 5 manda você correr. O material é informativo e não substitui orientação de advogado.
O que este produto não faz — escrito grande, porque é importante. Nós não removemos seu nome por você: o guia ensina os caminhos legais para o registro sair, e quem executa é você. Ele não intermedia acordo com credor, não presta serviço jurídico e não garante prazo nem resultado — quem inclui e quem retira um registro é o credor, e cada caso tem seus próprios fatores.
O conteúdo é informativo e não substitui a orientação de um advogado. O guia inclusive indica quando procurar a Defensoria Pública ou um núcleo de prática jurídica gratuito antes de contratar serviço particular.
Nome limpo pelos caminhos que a lei garante, crédito reconstruído nos meses seguintes — e o filtro para nunca mais pagar quem promete o impossível.
acesso imediato · 7 dias de garantia incondicional
Dados consultados em agosto de 2026. Estatísticas de inadimplência variam mês a mês — os links levam às fontes originais.